Le budget global :
Nerf de la guerre dans tous domaines où les enjeux financiers sont majeurs, la nécessité de connaitre son budget global est une exigence absolue.
En l’occurrence, il convient de savoir quel montant peut être consacré au bien immobilier en tant que tel, augmenté :
- D’éventuels frais d’intermédiation : honoraires d’un agent immobilier et/ou honoraires d’un chasseur immobilier.
- Des frais dits de notaire ; sur ce sujet et ce collecteur d’impôts (taxe départementale, taxe communale et frais d’assiette), se reporter à notre analyse : « Les « frais de notaire » : un abus de langage, mais une lourde réalité économique - à anticiper - lors d’un achat immobilier ») ; frais qui varient en fonction du montant du bien acquis (d’environ 7% à 9% du prix de vente pour une majorité de mutations).
- Du tarif à prévoir pour le déménagement (via une société de déménageurs ou en raison de la location d’un camion adapté au volume du mobilier à déménager par ses propres soins)… auquel on ne pense pas forcément !
- Sur cette thématique, voir notre étude : « Déménager, c’est avant tout s’organiser. Nos astuces et conseils pratiques pour un déménagement serein ! »
- Des travaux potentiels à prévoir : le recours à un architecte ou à un artisan du bâtiment spécialisé dans le domaine à améliorer ou transformer peut s’avérer dans certains cas nécessaire. A cet égard, travailler avec un chasseur immobilier ayant l’expérience pour une première évaluation pertinente, et doté d’un réseau de partenaires indépendants et qualifiés en mesure d’intervenir avec diligence dans un second temps pour une expertise poussée, un avis technique assorti d’un devis précis, s’avère un vrai plus ; en guise d’illustration de partenariat constructif que permet notre Cabinet de chasse immobilière, voir notre billet « Focus sur une partenaire experte de DOMICILIUM : l’architecte Charlotte PONS. ».
- Du prorata de l’impôt foncier à régler au vendeur, ainsi qu’en copropriété des charges afférentes à celle-ci.
- De la taxe d’habitation qu’il conviendra d’acquitter dans l’hypothèse de l’achat d’une résidence secondaire ; d’où la nécessité aussi d’identifier au départ l’usage du bien recherché.
Pour les trois derniers postes budgétaires énoncés, il n’est pas possible d’en connaitre l’existence et/ou le montant tant que le bien n’a pas été trouvé ; d’où l’importance d’anticiper et de conserver une marge financière de sécurité pour répondre, le moment venu, à ces dépenses.
De façon générale, ce deuxième aspect de l’établissement du projet implique donc une étude de ses capacités financières.
II - Établir un plan de financement précis et actualisé.
Afin que la recherche du bien escompté ne soit pas veine, un plan de financement doit être établi pour au moins deux raisons :
- savoir si le projet est viable eu égard aux besoins listés précédemment, signifiant ensuite une recherche réaliste,
- si le bien est déniché, pouvoir se positionner rapidement dessus en ayant donc la certitude d’être finançable… sous peine de regrets.
Pour se faire, il convient d’avoir en tête qu’un apport personnel est le plus souvent demandé.
Lequel varie selon les profils, la conjoncture économique et les politiques bancaires en résultants ; mais
a minima le montant des frais notariés s’avèrent très fréquemment indispensable.
Il faut donc être certain que son épargne disponible est suffisante pour le projet envisagé et, par ailleurs, aisément récupérable si elle est placée (
sur une assurance vie par exemple).
Un échange avec sa banque se révèle donc primordial pour identifier si, sur le principe, elle suit le postulant emprunteur dans son projet immobilier et, dans l’affirmative, à quelle hauteur.
Pour le déterminer, elle passe au crible sa fiche patrimoniale :
- la valeur des biens dont il est éventuellement déjà propriétaire,
- le montant et la nature de sa potentielle épargne et de ses placements,
- ses revenus annuels,
- son taux d’endettement s’il a déjà des prêts en cours (généralement limité par le Haut Conseil de stabilité financière - HCSF - et la Banque de France à 35 % des revenus, assurances comprises),
- ses différentes charges impondérables,
- son taux d’imposition,
- etc.
Une
capacité d’emprunt est ainsi dégagée.
Le secteur bancaire étant relativement concurrentiel, il n’est pas inutile après avoir rencontré son propre conseiller financier de solliciter l’avis d’une autre banque.
A cet égard, il faut savoir que si les cas de changements d’établissement de crédit sont assez rares, c’est assez couramment à l’occasion d’un achat immobilier qu’ils interviennent.
Faire jouer la concurrence permet ainsi d’obtenir plusieurs
simulations de prêts immobiliers et donc de comparer les diverses offres bancaires pour au final choisir les meilleures conditions de crédits que ce soit au niveau des taux d’intérêt pratiqués, du calcul des mensualités à rembourser, qu’à celui de la durée de remboursement et des garanties exigées.
En matière de taux d’intérêt notamment, soit le prix que l’acquéreur va devoir payer pour le montant emprunté, une banque peut en proposer de deux sortes :
- un taux fixe qui ne change pas pendant toute la durée du prêt, sauf si l’emprunteur engage une renégociation du crédit obtenu ou un rachat de celui-ci durant la période de son remboursement,
- un taux révisable qui varie en fonction de l’évolution d’un taux de référence, tel que le taux interbancaire de la zone Euro.
Et pour un même projet immobilier, quelle que soit la nature du taux choisi, il pourra varier en pourcentage d’une banque à l’autre… d’où l’intérêt de solliciter plusieurs établissements de crédit en faisant du reste attention à comparer
in fine le taux annuel effectif global (TAEG).
Exprimé en pourcentage annuel du montant emprunté, ne pouvant être supérieur au taux de l’usure, ce TAEG reflète le coût total effectif d’un crédit, à savoir le taux d’intérêt à proprement parler, plus les frais conditionnant l’obtention du prêt.
Dans cette perspective d’une recherche de financement efficace, doublée d’un décryptage des propositions bancaires parfois délicates à opérer, le recours à un
courtier en crédit nous semble être une solution adéquate.
Outre qu’il va balayer le marché bancaire à votre place, qu’il peut bénéficier d’avantages pour ses clients dans le cadre de partenariats signés avec les institutions de crédits, cet expert va cibler au mieux les banques susceptibles de vous suivre dans votre projet.
Cela permet de gagner du temps (
donc de l’argent !), d’autant plus qu’il vous évite d’avoir à solliciter et organiser de multiples rendez-vous, puis à déposer une pluralité de dossiers administratifs fastidieux à constituer ; tous devant comprendre un vaste questionnaire long à compléter, des copies de bulletins de salaire, vos derniers avis d'imposition, les derniers relevés de tous vos comptes en banque, des justificatifs d’identités et de domicile, etc.
Spécialiste des conditions de crédit, il vous aiguillera avec pertinence sur des aspects techniques aux enjeux économiques non-négligeables dans la durée pour certains :
- le choix d’un taux fixe ou d’un taux variable (voir supra),
- le choix de l’assurance emprunteur et des frais de dossiers associés,
- le montant des frais de dossier du prêt et de ceux liés à l’ouverture d’un compte bancaire en cas de nouvelle domiciliation des revenus,
- le coût de la garantie du prêteur si la banque conditionne ainsi le prêt (coût de la prise d’hypothèque conventionnelle ou de l’hypothèque spéciale du prêteur de deniers ou du cautionnement bancaire).
En amont de vos échanges avec la banque élue, le courtier en crédit vous guidera également s’agissant :
- de votre apport en fonds propres ; comment et lesquels exploiter (a contrario ceux à conserver si possible) : argent sur votre compte courant, assurances vies, compte épargne logement (CEL), livret A, livret d’épargne populaire (LEP), livret de développement durable (LDD), plan épargne entreprise, etc.
- des aides éventuelles existantes en matière de prêt immobilier dépendant de votre situation exacte : prêt accession d’Action Logement, prêt accession sociale (PAS), prêt conventionné (PC), prêt à taux zéro (PTZ), prêt épargne logement via le Plan épargne logement (PEL), prêt social location-accession (PSLA), etc.
Si vous ne connaissez pas de courtier, a fortiori chevronné, au même titre qu’un architecte, qu’un artisan du bâtiment ou que tout autre professionnel spécifique susceptible de vous aider dans votre projet immobilier (
notaire, diagnostiqueur, gestionnaire de patrimoine, déménageur, décorateur, gestionnaire locatif, avocat le cas échéant, etc.),
Domicilium peut vous orienter, gratuitement bien évidemment.
Cela s’inscrit en effet dans le cadre général de sa mission de conseil : véritable marque de fabrique de notre équipe, pour ne pas dire son ADN.
S’agissant de la banque choisie, si vous lui en faites la demande - ce que nous vous conseillons très fortement -, elle vous délivrera un
accord de principe qui pourra prendre la forme d’une lettre de confort, d’un « pré-accord » bancaire ou d’une simulation de financement.
A défaut d’avoir une valeur effective - car il conviendra ensuite d’obtenir réellement le prêt (
voir infra) -, cette validation anticipée rassure les propriétaires vendeurs quant à la solvabilité de l’offrant.
De fait, elle permet de négocier et trouver un accord avec eux plus aisément, puis d’agir rapidement une fois la promesse de vente ou le compromis de vente signé (
voir ci-après concernant cette sixième étape).
III - Rechercher LE bien immobilier avec célérité.
Une fois le projet identifié rationnellement, et le financement établi surement, la recherche immobilière peut commencer… sous réserve toutefois que le premier et le second concordent, autrement dit que le cahier des charges fixé pour tel budget disponible soit en phase avec la réalité du marché, toujours analysée à un instant T.
A ce titre, faire appel à un professionnel de l’immobilier à la fois expert de la zone géographique envisagée et spécialiste en recherche ciblée de biens immobiliers devient une solution de plus en plus prisée.
En la matière, l’interlocuteur idoine est le
chasseur immobilier, à condition qu’il remplisse toutes les cases du bon chasseur ! (
thème fondamental présenté in « Recourir à un Chasseur Immobilier : un intérêt avéré, mais comment choisir le « meilleur » ? Solutions et annuaire ! »).
Grace à son expertise, la recherche ayant été préalablement validée, pensée stratégiquement, il peut d’autant plus mener à bien sa mission spécifique qu’il appartient à une
équipe de chasseurs d’appartements et de maison complémentaires et aguerris ; ce qui est le cas des sociétés de chasse immobilière structurées.
En toute hypothèse, par principe, positionné par nature côté acheteur (
alors que l’agent immobilier a vocation à défendre les intérêts d’un mandant qui lui confie de vendre son bien au meilleur prix possible), la
prestation d’un chasseur immobilier permet une recherche sur-mesure, exhaustive et rapide, grâce à un savoir-faire intrinsèquement dédié aux acquéreurs, à des outils performants et à un relationnel hors-pair le conduisant, lorsqu’il est expérimenté, au cœur des arcanes du marché.
Ce qui rend possible, par exemple, un accès au off-market… de plus en plus convoité (
voir à ce sujet notre article : « Le off-market immobilier : mythe ou réalité ? Fantasme ou opportunité ? »).
Si le recours à un professionnel du marché immobilier n’est pas retenu, il convient de s’organiser pour
chercher quotidiennement le bien sur l’ensemble des supports commerciaux où il peut être diffusé.
En font partie les différents sites d’annonces immobilières de type Se Loger, Belles Demeures, Le Bon Coin, PAP, Bien-Ici, Logic-Immo, Paru-Vendu, Acheter-Louer, Le Figaro Immobilier, LuxuryEstate, etc., la presse locale spécialisée et, de plus en plus, les réseaux sociaux :
Instagram et
Facebook essentiellement, parfois
LinkedIn et
Tik Tok.
Il est nécessaire aussi d’entrer en contact avec de multiples agences du secteur géographique concerné par le projet, ainsi qu’avec des Etudes notariales ayant un département vente.
Solliciter les commerçants de quartiers, faire fonctionner le bouche-à-oreille et activer son réseau professionnel si cela est possible peut également avoir du sens.
Bref, mettre en alerte tous les canaux de vente de biens à sa disposition, se transformer autant que faire se peut en professionnel de la recherche immobilière ciblée.
Lorsque des biens semblant en concordance avec le cahier des charges prédéfini sont dénichés, il convient d’entrer en contact avec le vendeur ou son mandant dans les meilleurs délais et être alors en mesure d’obtenir des informations complémentaires permettant de savoir si une visite est opportune.
Dans l’affirmative, il faut
organiser un rendez-vous de visite en se rendant un maximum disponible… car dans un marché tendu comme l’est celui de TOULOUSE (
ou ceux de toutes grandes agglomérations) les biens en correspondance avec les prix du marché n’attendent pas.
L’offre y étant insuffisante par rapport à la demande, une des clés du succès est donc d’être
extrêmement réactif : tant pour dégoter LE bien espéré que pour le visiter rapidement… tout en « scannant » alors de façon attentive :
- ledit bien à proprement parler : son état général - toiture, plomberie, électricité, isolation, humidité, etc. -, la qualité des matériaux utilisés et leur ancienneté, etc.
- mais aussi son environnement immédiat : bruit, sécurité, voisinage, projets de développement urbain, de constructions de logements, de nuisances éventuelles à venir, etc.
A ce stade, l’acquéreur se doit d’être en capacité de poser des questions non intrusives afin de ne pas altérer les conditions d’une potentielle future négociation, mais être néanmoins assez perspicaces pour obtenir des renseignements judicieux.
Il en va de la sorte de différents documents juridiques (
quatrième étape décrite ci-après) dont certains, au demeurant, devront être annexés à l’acte définitif de vente et, avant, à la promesse ou au compromis de vente.
De fait, autant obtenir ces pièces en amont du rendez-vous prévu à cet effet chez le notaire afin, le jour J, d’être préparé au mieux et s’engager (
ou pas) en toute connaissance de cause, sereinement, de façon non précipitée.
IV - Vérifier les documents et aspects juridiques du bien retenu.
Récupérer la documentation nécessaire à une prise de décision rationnelle s’avère un enjeu crucial.
Il en va ainsi de l’ensemble des diagnostics techniques obligatoires qu’il faut être en mesure de décrypter : diagnostic de performance énergétique (DPE), amiante, plomb, termites, électricité, gaz, etc.
Pour les appartements ou maisons en copropriété, tel est le cas également des derniers procès-verbaux d’Assemblée Générale, de la synthèse des charges annuelles de copro et du Règlement de copropriété applicable fixant notamment les droits et obligations afférant à chaque lot.
L’analyse de la situation juridique du bien fait partie de cette étape technique.
Elle consistera ici en une série de vérifications, entre autres que le bien :
- est libre de toute hypothèque ou servitude,
- dans l’hypothèse où il est acheté avec un locataire en place en l’étude attentive du contrat de bail repris,
- en cas de procédures en cours dans la copropriété quels en sont les incidences sur l’appartement dont l’achat est envisagé.
Une fois ces vérifications réalisées, si l’analyse générale du bien se révèle concluante, et bien sûr que l’intérêt pour ce dernier subsiste, vient le moment de la proposition faite au vendeur de l’intention d’acquérir ce/son bien.
V - Formuler une offre d’achat adaptée.
Rédiger une offre est une chose, encore faut-il qu’elle soit cohérente, au « juste prix »… c’est-à-dire au prix le plus juste par rapport au marché concerné à un instant donné.
Peu importe la maison ou l’appartement concerné, sa localisation et ses caractéristiques intrinsèques (
surfaces, état, prestations, etc.), tout bien peut se vendre.
Ne serait-ce qu’au regard des sommes financières qui se jouent, la règle absolue pour ne pas connaitre d’erreur est donc d’acquérir celui convoité à sa valeur au moment où l’achat est réalisé (
si tel est le cas il pourra être revendu sur la même période sans perte d’argent, si ce n’est les frais de notaire obligatoirement à la charge de l’acquéreur et difficilement récupérable en cas de revente immédiate).
De fait, cette acquisition peut nécessiter de négocier le prix demandé… et cela non pas en fonction de ses desiderata, d’une vision idéalisée, de « on-dit » (
du genre : « on-dit qu’en ce moment les biens se négocient de 10 à 15 % de moins que les prix affichés »), mais sur la base d’informations pertinentes et d’éléments rationnels d’une part et
via une fine approche psychologique d’autre part.
La partie rationnelle implique bien sûr de connaître parfaitement les marchés visés, les tendances dans une conjoncture forcément spécifique et évolutive, les prix pratiqués, les ventes effectives qui ont eu lieu au cours des dernières semaines, ou mois, pour des logements aux caractéristiques les plus proches possibles de celui ambitionné (
sachant qu’en matière immobilière comparaison n’est pas raison… et qu’une évaluation perspicace est bien plus complexe que la seule étude des biens a priori assez « similaires » déjà vendus), les projets urbains à venir qui pourraient changer la donne, etc., bref d’être en mesure d’évaluer le bien désiré à sa vrai valeur.
Cette étape vraiment capitale n’est guère évidente pour un particulier, quand bien même n’est-il pas totalement néophyte en la matière, possède quelques repères.
C’est le terrain d’action usuel en revanche d’un professionnel immergé en permanence dans le marché de la transaction immobilière, qui détient des outils pour connaitre les mutations immobilières passées, est conduit à estimer de façon très régulière des biens,
a minima hebdomadairement.
Toujours est-il qu’une fois le bien évalué vient le moment de l’offre d’achat, avec un prix plus ou moins revu à la baisse... ou pas si le prix demandé s’avère légitime, que le bien peut vite trouver preneur au tarif proposé.
Pour avoir du poids, manifester une réelle intention d’acquérir qui rassurera le vendeur et l’engagera si elle est contresignée, cette offre doit être écrite et respecter un formalisme certain.
En l’occurrence, une offre d’achat immobilière doit :
- porter mention de l’état civil du vendeur : nom, prénom, date et lieu de naissance,
- indiquer son adresse et le cas échéant préciser sa profession,
- décrire de façon synthétique le bien - typologie, nombre de pièces, surface et annexes - et sa localisation exacte,
- mentionner le prix proposé en lettres et en chiffres en précisant qu’il s’agit d’un prix net vendeur ou honoraires d’agence inclus,
- désigner dans ce dernier cas le nom de l’intermédiaire qui a présenté le bien si le vendeur l’a confié à une agence immobilière ou si l’acquéreur a recouru à un chasseur immobilier,
- être limitée dans le temps : une semaine environ est souvent laissée au propriétaire pour qu’il donne son acceptation, formule un refus… ou une contreproposition,
- être datée et signée.
Nous conseillons également fortement que cette offre indique clairement les conditions financières d’acquisition prévues : apport personnel de telle somme et financement par un crédit de telle autre ;
a fortiori de mentionner (
si cela bien sûr se vérifie dans l’avant-contrat qui suivra) qu’elle n’est pas assortie de condition suspensive d’obtention de prêt.
Cette proposition étant alors en effet très engageante et susceptible de retenir encore plus aisément l’attention de son destinataire.
L’absence de précision quant au montage financier peut justifier qu’un vendeur ne souhaite pas s’engager, arguant à juste titre qu’il n’a pas été informé de façon suffisamment claire et précise des conditions d’achat de son bien.
En tout état de cause, une fois que ce dernier a réceptionné l’offre et pris le temps de la réflexion, il est fréquent qu’une discussion s’engage (
sauf acceptation pure et simple immédiate ou inversement refus total assortie d’une fin de non-recevoir définitive).
C’est le moment de la négociation, sous réserve bien sûr que l’acquéreur ait en ce sens une marge de manœuvre financière nécessaire.
Reste que cet échange doit se faire rationnellement (
sur la base donc de l’évaluation précitée), avec diplomatie et stratégie.
Ce qu’un tiers habitué pourra réaliser avec la prise de recul nécessaire, en toute hypothèse beaucoup plus aisément que ne peut le faire un particulier plus ou moins logiquement stressé et/ou excité par l’enjeu.
Ledit tiers, intermédiaire averti, pouvant être au premier chef un chasseur immobilier puisque sa vocation intrinsèque est d’accompagner les acquéreurs.
Si un accord est trouvé, signifiant la contresignature de l’offre d’achat par le vendeur (
en principe précédée de la mention « Bon pour accord »), l’étape suivante consiste en la signature d’un avant-contrat.
VI - Signer un compromis ou une promesse de vente.
Cette étape qui engage formellement l’acheteur et le vendeur nécessite de prendre rendez-vous avec son étude notariale.
A cet égard, si un compromis ou une promesse de vente peut être signé dans l’agence immobilière du vendeur (
sous réserve qu’elle soit assurée à cette fin, détentrice d’un compte séquestre et que propriétaire et agence s’entendent en ce sens), nous conseillons vivement à nos clients acquéreurs de recourir à leur notaire,
a minima de le solliciter avant qu’ils ne s’engagent sur le contrat préparé par l’agent immobilier lorsque cette hypothèse - assez rare - se présente.
Le notaire le vérifiera d’autant plus que son intervention sera en revanche obligatoire pour l’acte définitif de vente ; donc autant passer par cet officier ministériel dès le début du processus juridique d’acquisition, surtout si une relation de confiance existe et qu’il se montre diligent.
Cet avant contrat est un acte juridique fondamental car c’est lui qui fixe les conditions de la future acquisition.
Celles-ci ne seront que réitérées dans l’acte final au terme duquel le changement de propriété a lieu avec le versement du prix de vente au vendeur et la remise des clés à l’acheteur, nouveau propriétaire.
Qu’il s’agisse d’un compromis ou d’une promesse de vente ce contrat doit notamment mentionner pour être valable :
- l’identité exacte de l’acheteur et du vendeur, leur capacité à agir,
- l’identification du bien : descriptif de l’appartement (tel Lot de la copropriété, sa superficie, l’état descriptif de division - règlement de copropriété), de la maison ou du terrain mis en vente avec ses références cadastrales,
- des plans s’il en existe,
- la liste des meubles et objets mobiliers vendus avec le bien si tel est le cas et le prix total de ces derniers ; ce qui est d’autant plus « important » que l’acquéreur n’acquittera les impôts collectés par le notaire non pas sur le prix global de la mutation à venir, mais sur celui-ci calculé après déduction de la valeur du mobilier listé (à noter qu’il ne s’agit là que d’une tolérance du Fisc - il interdit du reste cette pratique dans certains départements français - et qu’il convient donc de ne surtout pas gonfler artificiellement la part de ce mobilier à déduire… ; en l’occurrence ne pas dépasser 4 à 5% maximum du prix de vente, si tant est bien sûr que des meubles et objets mobiliers soient réellement vendus !),
- l’usage du bien : usage d’habitation et/ou usage professionnel ou usage commercial,
- le rappel de certains principes : notion de logement décent, d’encadrement des loyers,
- l’origine de propriété,
- le délai de validité de l’avant contrat ; avec une date butoir s’agissant d’une promesse de vente,
- le prix sur lequel les deux parties se sont mutuellement entendues,
- l’intervention pour la négociation d’un intermédiaire si tel est le cas (agent immobilier et/ou chasseur immobilier) et sa/leur rémunération ; à la charge du vendeur ou de l’acquéreur selon le ou les mandats signés,
- la provision versée sur les frais de la vente, généralement d’un montant de 500 Euros : dont 240 Euros TTC acquise au notaire forfaitairement au titre d’honoraires de rédaction de l’avant-contrat, 125 Euros au « règlement droit d’enregistrement payable sur état » et 135 Euros TTC de provision sur frais pour les demandes de pièces nécessaires à la préparation du dossier de vente (formalités préalables),
- le cout global de l’opération :
o dans tous les cas : prix de vente du logement (
ou du terrain, ou coût de la construction) + frais prévisionnels de la vente (
les frais dits de notaire),
o selon les dossiers : remboursement au
prorata des taxes foncières et des charges de copropriété + frais de négociation,
- le rappel du délai de rétractation conformément aux dispositions de l’article L 271-1 du Code de la construction et de l’habitation qui prévoit que l’acheteur a la faculté de se rétracter durant 10 jours à compter de la notification de l’avant-contrat par lettre recommandée avec accusé de réception ; désormais par voie électronique dans la plupart des situations (ce qui est alors également indiqué dans l’avant contrat si cette option est retenue, en précisant l’adresse email du ou des acquéreurs),
- le mode de financement prévu par l’acquéreur,
- si ce dernier déclare avoir l’intention de recourir à un prêt pour le paiement du prix de son acquisition (article L 313-40 et s. du Code de la consommation) :
o la qualification de l’organisme préteur ; en principe est répondu ici : « Tout organisme préteur »,
o le montant maximal de la somme empruntée,
o la durée de remboursement,
o le taux nominal d’intérêt maximal : x % l’an (
hors assurances).
- les délais qui encadrent l’obtention de cet emprunt (sur ce point voir aussi la septième étape),
- les conditions suspensives éventuelles :
o celles liées à l’acquéreur : très souvent l’obtention d’un prêt précité ; plus rarement l’achat conditionné par la vente définitive d’un bien ; l’obtention d’un permis de construire purgé de tout recours, etc.,
o celles de droit commun : réserve du droit de préemption institué en vertu de l’article L211-1 du Code de l’urbanisme, absence de servitudes, de charges ou de vices non indiqués dans l’avant-contrat pouvant grever le bien et en diminuer sensiblement la valeur ou le rendre impropre à la destination que l’acquéreur entend donner, état hypothécaire ne devant pas révéler de saisies ou d’inscriptions dont le solde des créances inscrites - augmenté du coût des radiations à effectuer - serait supérieur au prix disponible, etc.,
- le montant de l’indemnité d’immobilisation ; à TOULOUSE et en province, ce dépôt de garantie est de 5% en général du montant de la transaction (10% à PARIS), mais c’est là un usage qui est parfois revu à la baisse car négocié par l’acquéreur, voire même absent si le vendeur l’accepte ; notons ici toutefois que si l’acheteur a la possibilité de verser ce dépôt de garantie (car il est en possession de fonds suffisants immédiatement disponibles), il s’avère judicieux d’opérer ce versement car cela montre un gage de sérieux, permet d’avancer sereinement avec le vendeur,
- la nécessité d’être assuré en qualité de propriétaire (ou copropriétaire) occupant ou non-occupant si le bien est loué,
- le rappel des dispositions applicables au bien en matière d’urbanisme (PLU ou PLUi-H) : certificat de numérotage, attestation d’hygiène, certificat de non alignement, certificat de non péril,
- le fait que le bien se trouve (s’il en va ainsi bien sûr) dans le périmètre de protection d’un monument historique,
- les informations liées - s’il en existe - aux opérations de construction ou de rénovation de moins de 10 ans,
- un résumé des diagnostics techniques dont le dossier complet doit par ailleurs être annexé à l’avant-contrat,
- une garantie de superficie pour les biens en copropriété : attestation produite par le diagnostiqueur que le vendeur fourni à l’acquéreur,
- des renseignements divers (variables selon la typologie du bien concerné) sur la présence ou non d’un détecteur de fumée, d’un sanibroyeur, d’une citerne à gaz, d’un insert, d’une cave à fuel, d’une citerne enterrée, de la fibre optique, de panneaux photovoltaïques, d’un puits, sur le système de chauffage, l’assainissement, l’état des risques et pollutions, le dispositif de récupération des eaux de pluies, la sécurité des piscines, etc.,
- des informations sur la copropriété pour les biens collectifs concernés : immatriculation du syndicat des copropriétaires, carnet d’entretien de l’immeuble, diagnostic technique global, plan pluriannuel de travaux (PPT), fiche synthétique, fonds de travaux, emprunt collectif, coordonnées du syndic,
- la réglementation ascenseur si l’immeuble en est doté,
- la répartition entre les deux parties au contrat de la charge de paiement des créances de la copropriété,
- le régime fiscal de la vente,
- la plus-value due, le cas échéant, par le vendeur : hypothèse d’une mutation hors résidence principale (celle-ci en étant exonérée) alors que le prix de vente est supérieur au prix d’achat,
- une faculté de substitution au bénéfice de l’acquéreur,
- l’obligation de garde pour le vendeur de son bien (équipements listés qui seront cédés, entretien et réparation du bâti qui doit rester assuré) jusqu’à la vente définitive,
- une affirmation de sincérité quant au prix sous peine de sanctions fiscales et de peines correctionnelles encourues en cas d’inexactitude,
- un devoir d’information réciproque entre les deux co-contractants,
- une mention sur la protection des données personnelles,
- etc.
Une fois l’avant-contrat signé, désormais
via un système de signature électronique (
qui permet d’éviter de parapher et de signer les dizaines et dizaines de pages de la promesse ou du compromis, ainsi que toutes les annexes qui l’accompagnent), l’acquéreur qui ne s’est pas rétracté dans le délai de 10 jours prévu à cet effet doit obtenir le financement de son projet.
VII - Obtenir son financement.
Pour finaliser son prêt, l’acheteur doit dans les meilleurs délais solliciter l’organisme bancaire l’ayant au départ conforté dans son projet en lui fournissant une copie du compromis de vente ou de la promesse de vente qu’il vient de signer.
S’il a été diligent, c’est en effet la seule pièce manquante dans le dossier qu’il a constitué directement, ou par l’entremise de son courtier, pour obtenir de cet établissement de crédit un accord de principe, un « pré-accord » bancaire, lors de son action visant à connaitre son budget, à établir un plan de financement précis et actualisé (
deuxième étape décrite supra).
Son interlocuteur dans la banque pourra alors œuvrer afin qu’il obtienne dans les délais impartis une offre de prêt.
Ce délai d’obtention du prêt, qui ne peut être inférieur à un mois après la signature de l’avant-contrat, oscille en général de 40 à 60 jours.
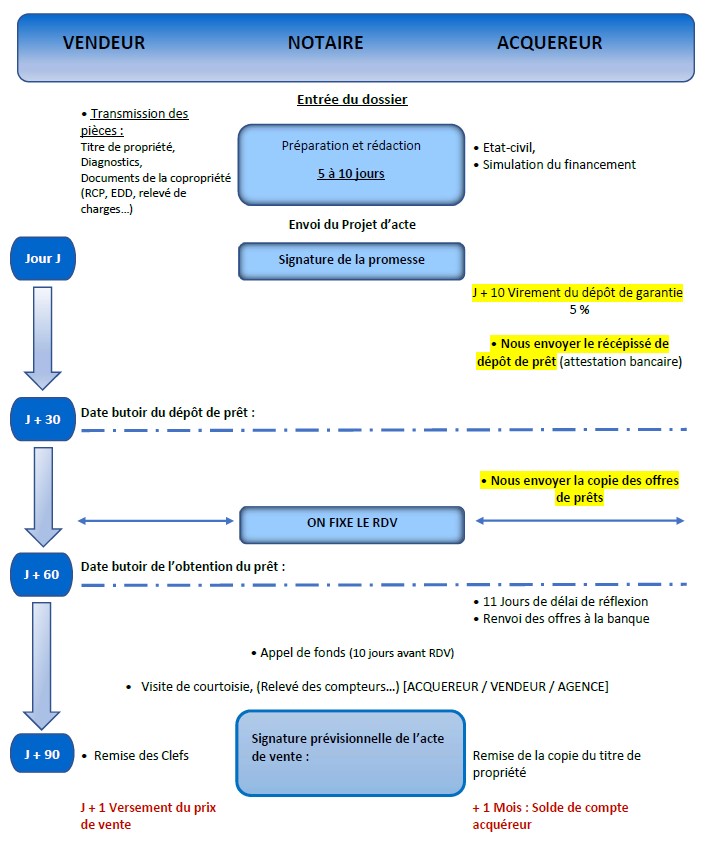
Schématiquement, voici les phases régulièrement rencontrées, certaines étant impératives :
- Jour J : signature de l’avant contrat.
- J + 10 jours au plus tard : virement du dépôt de garantie.
- Jour J + 30 jours : date butoir du dépôt de prêt ; un récépissé de ce dépôt, une attestation en ce sens de la banque, doit être transmise à son notaire pour informer le vendeur des démarches effectuées.
- Jour J + 60 jours : date butoir de l’obtention du prêt ; une copie de l’offre de prêt doit être adressée au notaire.
- Jour J + 60 jours (correspondant dans notre hypothèse à la réception effective de l’offre de prêt bancaire) + 11 jours de délais de réflexion avant le renvoi de l’offre signée à la banque ; il s’agit là d’un délai réglementaire immuable : 10 jours de réflexion sont en effet obligatoires avant de répondre à l’offre de crédit. Ce n’est donc qu’au 11ième jour après réception de cette offre que l’acquéreur peut donner son accord à l’établissement prêteur.
- Jour J + 71 jours + le temps de finaliser le dossier au sein de l’Étude notariale, l’appel des fonds par celle-ci, leur versement par la banque et l’organisation d’un rendez-vous pour la signature de l’acte de vente définitif (voir l’étape suivante) conduit à un délai global moyen d’environ 90 jours.
C’est pour cette raison qu’il est d’usage de prévoir dans l’avant-contrat une réitération de l’acte à trois mois.
Il est à noter que pour bénéficier d’un accord de prêt immobilier la banque peut exiger l’obtention d’une
assurance emprunteur dont elle fixe les garanties minimales : les risques décès et invalidité en général, le risque perte d’emploi parfois.
Elle estime ensuite le coût de l’assurance du crédit sollicité.
Liberté de la concurrence oblige, l’acquéreur peut néanmoins recourir à un autre assureur, souscrire un autre contrat.
Reste que, dans les deux cas de figure, l’acheteur candidat à un crédit immobilier doit répondre à un questionnaire de santé.
In fine, si l’acquéreur n’obtient pas son financement et qu’il a à ce titre présenté au notaire un ou plusieurs refus de prêts des banques démarchées, ou obtenu un prêt mais à des conditions dépassant celles indiquées dans les conditions suspensives de l’avant-contrat (
c’est-à-dire à un taux d’intérêt supérieur au taux maximum mentionné) et jugeant de fait ne pouvoir assumer son remboursement, il peut se désengager de la vente.
Dans ce contexte, l’indemnité d’immobilisation versée est récupérée.
Ce dépôt de garantie sera en revanche perdu pour l’acheteur (
au profit du propriétaire afin de le dédommager du temps perdu pour vendre son bien) s’il ne démontre pas qu’il n’a pu obtenir de prêt bancaire conforme aux conditions de l’avant-contrat ou tout simplement décide de ne plus vouloir acheter (
une fois, bien sûr, passé le délai de rétractation légal de 10 jours sus-évoqué prévu à cet effet).
A l’inverse, et c’est la majorité des cas (
tout au moins pour les acquéreurs bien conseillés en amont de leur projet et accompagnés efficacement tout au long de celui-ci), si l’offre de crédit est obtenue, une fois le délai de réflexion de 11 jours précité passé et l’offre de prêt renvoyée à la banque, l’acquéreur doit prendre rendez-vous avec son notaire pour la signature de l’acte définitif à l’issue de laquelle il devient propriétaire… un heureux propriétaire !
VIII - Signer l’acte authentique de vente chez le notaire.
Cette étape, symboliquement la plus émotionnelle, nécessite certaines actions et vérifications préparatoires.
Côté acheteur, il convient la veille ou le jour même du rendez-vous (
si possible) d’effectuer une nouvelle visite du bien acquis.
Dénommée visite de courtoisie, elle permet de constater :
- que tout est conforme à ce qui a été signé lors de l’avant-contrat ; par exemple que les meubles listés devant rester dans le logement y sont bien présents,
- que l’appartement, la maison ou le local (professionnel ou commercial) est vide : inoccupé s’il y avait un locataire devant quitter les lieux, non squatté le cas échéant et débarrassé de tout ce qui devait l’être (mobiliers, encombrants divers et variés, etc.),
- que le bien n’est pas dégradé par défaut d’entretien ou un sinistre de type dégâts des eaux.
Côté office notarial, le clerc de notaire et/ou le notaire rédige un projet d’acte de vente et rassemble tous les documents devant y être annexés ; une majorité d’entre eux figurant dans la promesse de vente ou le compromis de vente signé plus ou moins trois mois plus tôt.
Le chargé du dossier au sein de l’Étude notariale vérifie notamment les titres de propriété, les états civils, les hypothèques éventuelles, les servitudes potentielles, etc.
S’agissant des biens en copropriétés, il sollicite auprès du syndic un état daté permettant d’apprécier la situation comptable du vendeur vis-à-vis de la copropriété à un instant donné (
sur ce document, voir notre étude à mettre en parallèle : « Le pré-état daté : l’information due à l’acquéreur d’un bien immobilier en copropriété »).
Bien sûr, il s’assure que le financement est en place, que les fonds ont bien été versés sur le compte de l’Étude.
Si l’officier ministériel est diligent, comme pour la signature de l’avant contrat, il adresse à son client un projet d’acte pour relecture.
Le rendez-vous de signature peut alors être calé.
Au cours de celui-ci, le notaire fait une lecture explicative du contrat en présence des parties (
présentes physiquement ou à distance, en visio) ou bien représentées (
souvent par un clerc de l’Étude) dans la mesure où un pouvoir a été préalablement donné en ce sens.
Concrètement, le déroulement est identique à celui retenu pour la promesse de vente ou le compromis de vente.
S’y ajoute pour les biens en copropriété des opérations visant à régulariser les comptes entre vendeur (
ancien propriétaire) et acquéreur (
nouveau propriétaire) au regard :
- De la copropriété, son syndic : les charges de copropriété du trimestre durant lequel intervient la vente ayant en effet déjà été réglées par le vendeur, l’acquéreur lui remboursera la somme qui correspond à la portion du nombre de jours écoulés entre la signature de l’acte authentique et la fin du trimestre en cours (il lui remboursera aussi in extenso cette fois le fonds ALUR et le fonds de roulement, réserves et avances).
- Des impôts : même principe pour la taxe foncière. Elle sera appelée par les services fiscaux compétents au propriétaire vendeur pour l’année de la vente (sur cet impôt, voir notre étude : « La taxe foncière, un impôt local annuel à maitriser pour une gestion patrimoniale avisée. »). De fait, ce dernier la réglera à réception, mais en compensation l’acquéreur lui rembourse le jour de l’acte de vente une somme en proportion du nombre de jours devant s’écouler entre la signature de l’acte authentique et la fin de l’année civile en cours ; somme calculée sur la base du dernier avis de taxe foncière connu (celui de l’année précédente).
- D’un éventuel occupant du bien : si le bien est vendu avec un locataire en place, un prorata du loyer perçu par le propriétaire sera aussi opéré (au mois, trimestre, semestre, etc. selon les modalités de paiements prévues au contrat de bail) au profit de l’acquéreur pour les jours restants de la période déjà réglée. Et ici le dépôt de garantie versé initialement par le locataire au vendeur sera attribué à l’acheteur, nouveau propriétaire.
Ces différents calculs, au
prorata temporis, sont établis par l’Étude notariale.
Le vendeur et l’acquéreur règlent en séance les montants en résultant en une fois (
un décompte total ayant été réalisé), mais en dehors de la comptabilité du notaire, à l’inverse des autres sommes d’argents en jeu.
Dès lors, les fonds ayant été transférés en totalité par la banque de l’acquéreur (
en l’occurrence le solde du montant global du prix puisque l’acheteur avait déjà versé un dépôt de garantie) et réceptionnés par le notaire,
via son service comptable ce dernier peut :
- effectuer un virement sur le compte courant du vendeur ; lequel intervient en général le lendemain de la signature,
- régler les intermédiaires intervenus dans la négociation,
- reverser à l’État et aux différentes collectivités territoriales concernées les impôts collectés,
- se rémunérer.
Si, au regard de l’état daté précité, le vendeur n’est pas à jour de ses règlements envers la copropriété, le notaire retient sur le prix de vente la somme due qu’il reversera ensuite directement au syndic.
Il l’informe par ailleurs, par lettre recommandée avec accusé de réception, du changement de propriétaire pour tel et tel lot de l’immeuble.
Une fois l’acte de vente signé - à nouveau par signature électronique - l’acheteur devient officiellement propriétaire : bel événement qui se matérialise symboliquement… et concrètement (!) par la remise de l’ensemble des clés.
Le notaire remet également à son client des attestations de propriété (
une avec le prix et une sans le prix) qui lui permettront d’effectuer diverses formalités administratives et/ou commerciales (
par exemple auprès d’un assureur, d’un fournisseur d’énergie, etc.), en attendant que lui soit délivré une copie de son titre de propriété définitif (
le notaire conservant dans ses archives l’original, appelé minute, durant 75 ans).
Entre autres dans cette perspective, le notaire inscrit l’acte au service de la publicité foncière dont dépend le bien.
Cette publication le rend opposable aux tiers, ce qui signifie qu’il s’impose à tous et pas seulement aux parties signataires.
Afin d’être le plus didactique possible, voici un schéma représentant nos sixième et huitième étapes, soit les phases juridiques déterminantes du passage chez le notaire :
Enfin, pour exercer pleinement son droit de propriété, l’heureux nouveau propriétaire doit finaliser certaines actions.
IX - Régler les frais et effectuer les démarches inhérentes à l’achat immobilier.
Concomitamment ou après l’acquisition, il convient que l’acheteur :
- souscrive une assurance habitation pour l’achat d’une résidence principale et une assurance propriétaire non-occupant (PNO) pour un investissement dans la pierre en vue d’une location (sur le thème de l’investissement, vous pouvez vous reporter à nos différentes études sur le « Marché immobilier ») ; dans les deux cas cette assurance est nécessaire au jour de la signature de l’acte,
- procède aux changements d’adresse auprès des administrations,
- mette les contrats d’énergie existants à son nom ou en change via le choix de fournisseurs différents,
- recherche un locataire, prépare et signe un contrat de bail si l’acquisition concerne un investissement immobilier ; ici un agent immobilier spécialisé dans la gestion locative peut utilement l’accompagner, surtout s’il est novice en la matière ou éloigné du bien acquis et/ou manque de temps pour une gestion quotidienne parfois fastidieuse,
- rembourse tous les mois le crédit immobilier obtenu selon le tableau de financement établi par la banque, sauf à réaliser un remboursement par anticipation (donc avant la fin du contrat de prêt) d’une partie ou de la totalité de ce crédit, sous réserve du respect des conditions stipulées dans ce contrat de prêt,
- déménage… à l’évidence si le bien devient sa nouvelle résidence principale ou constitue une résidence secondaire, ou encore s’il s’agit de son outil de travail (bureaux pour une activité professionnelle, local pour une activité commerciale, etc.) ; dans ces trois hypothèses en ayant peut-être préalablement effectuer des travaux, ou encore fait gérer le chantier en recourant à un Cabinet d’architecture (sur la question du déménagement et des travaux gérés par un architecte, se reporter à nos billets précités dans la première étape : « Déménager, c’est avant tout s’organiser. Nos astuces et conseils pratiques pour un déménagement serein ! » et « Focus sur une partenaire experte de DOMICILIUM : l’architecte Charlotte PONS. »),
- … et enfin profite pleinement de son nouveau chez soi !
Mis bout à bout, l’achat d’un bien immobilier s’avère donc un parcours dense, nécessitant du temps et des connaissances.
Être pro-actif, toujours très organisé et vigilent, devancer les démarches quand cela est possible, sont autant de clés essentielles pour franchir avec succès les neuf étapes ci-dessus décrites.
Aussi, afin de maximiser leurs chances de réussite, nous conseillons vivement aux acquéreurs de s’entourer de professionnels dont la compétence, chacun dans leur domaine respectif, est reconnue et vérifiée : tout particulièrement un courtier en matière de financement, un notaire s’agissant de la partie juridique intrinsèque, un chasseur immobilier pour la recherche et l’accompagnement transversal du début du projet à sa finalisation.
En tant qu’expert immobilier, le rôle du chasseur de biens est en effet d’aider et de protéger ses clients à chacune - ou presque - de ces neuf étapes, en leur dispensant des conseils avisés, en leur facilitant le processus d’acquisition pour une expérience immobilière fluide, sécurisée et sans stress… alors même qu’elle est capitale, constitutive souvent d’un projet de vie.
Eric MASSAT - Direction de Domicilium
Billet précédent :
Septembre 2016 - septembre 2026 : 10 ans d’immobilier à TOULOUSE mis en perspective pour mieux comprendre le présent.